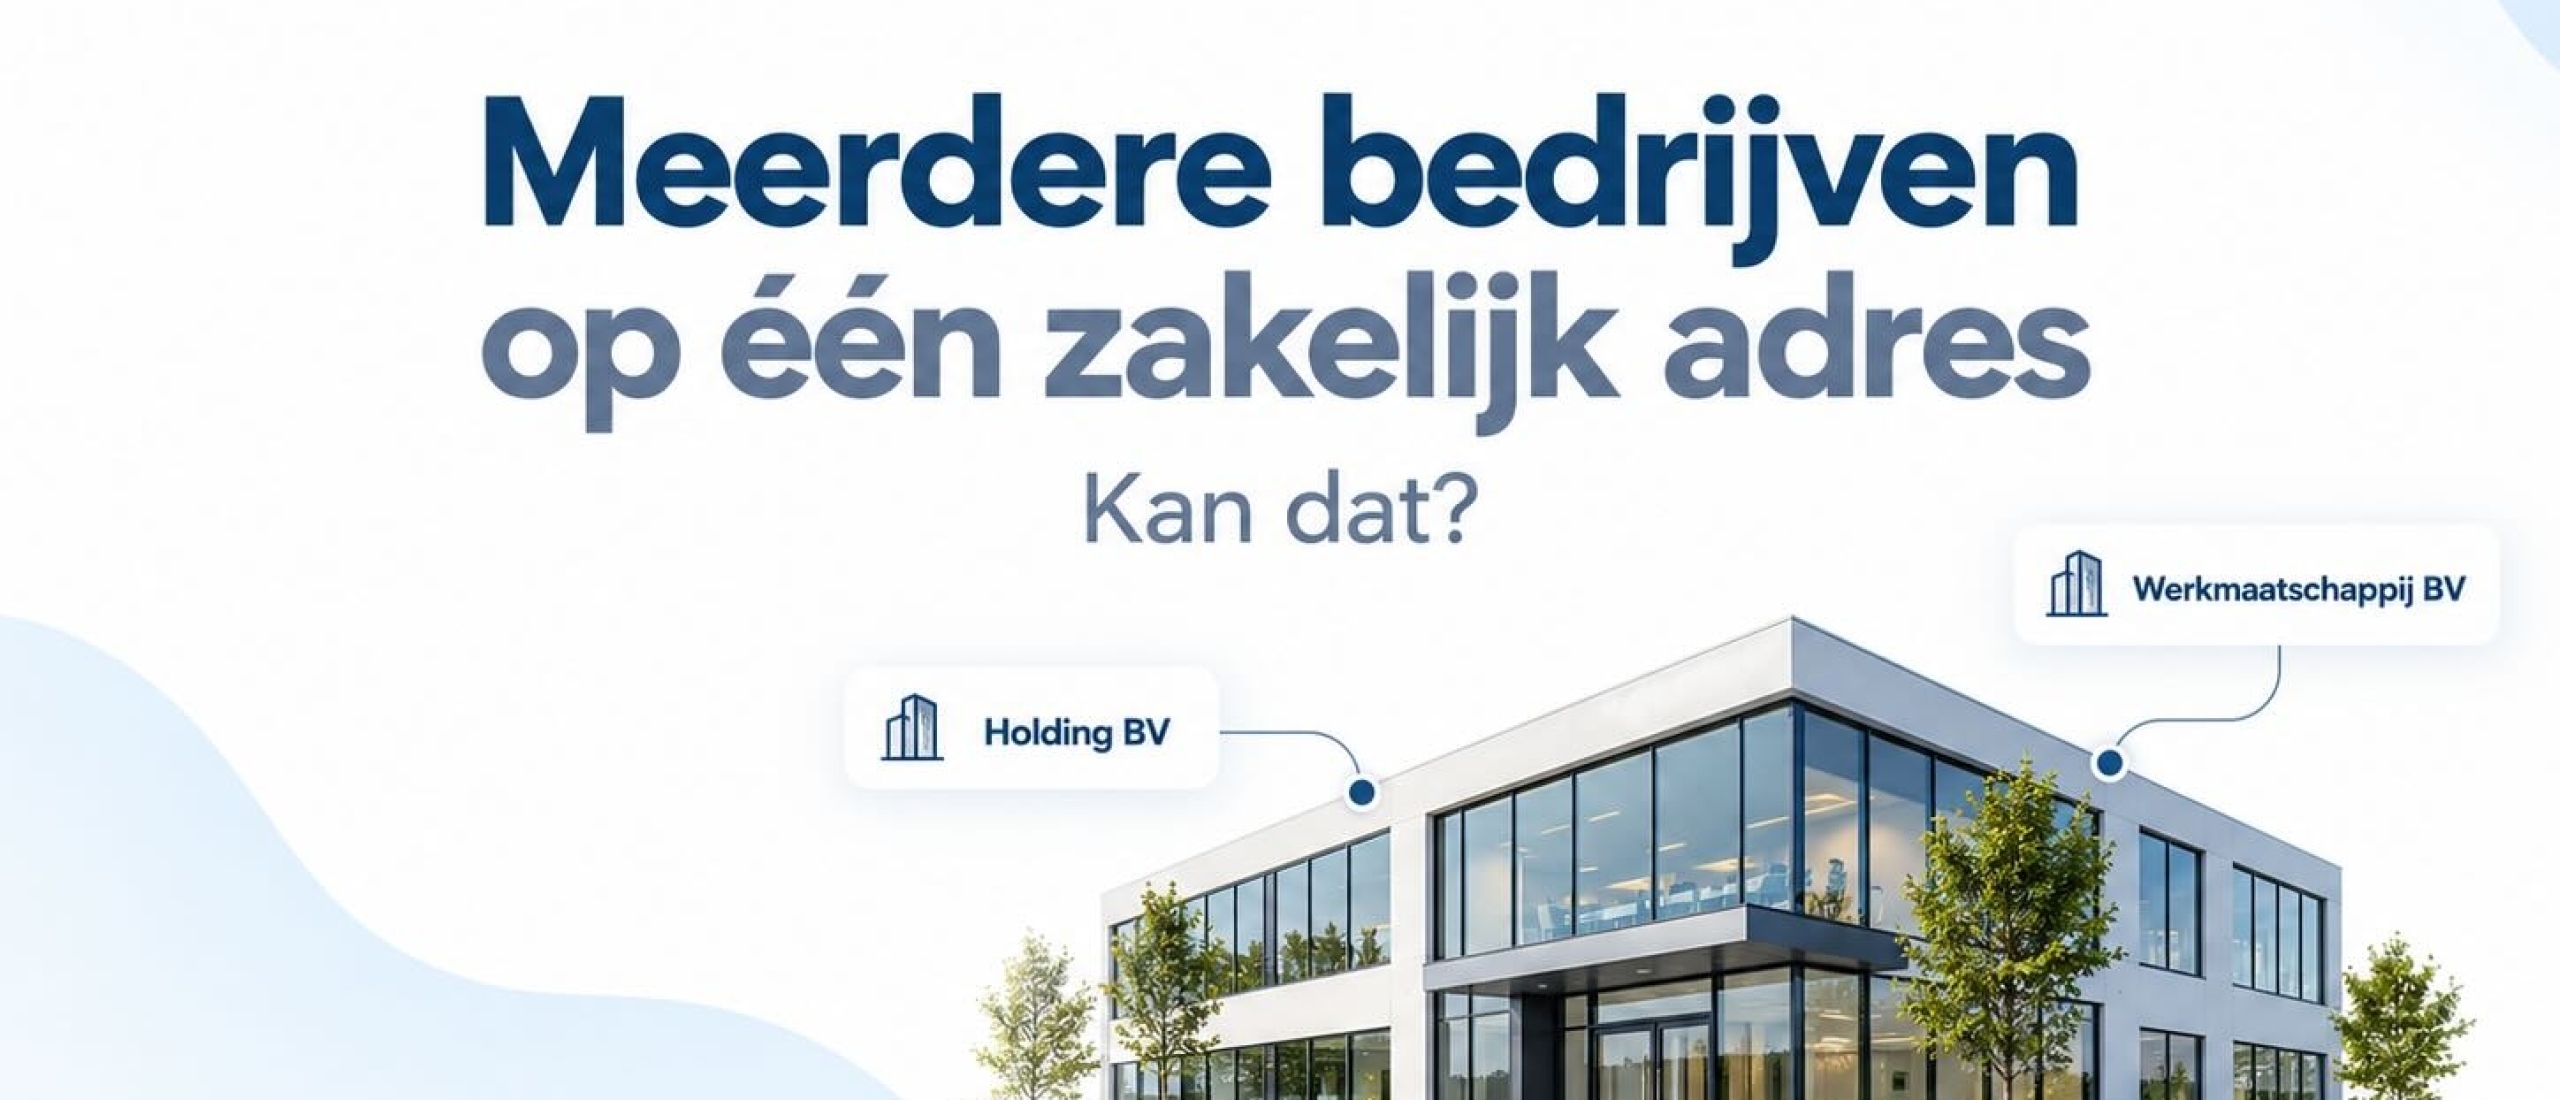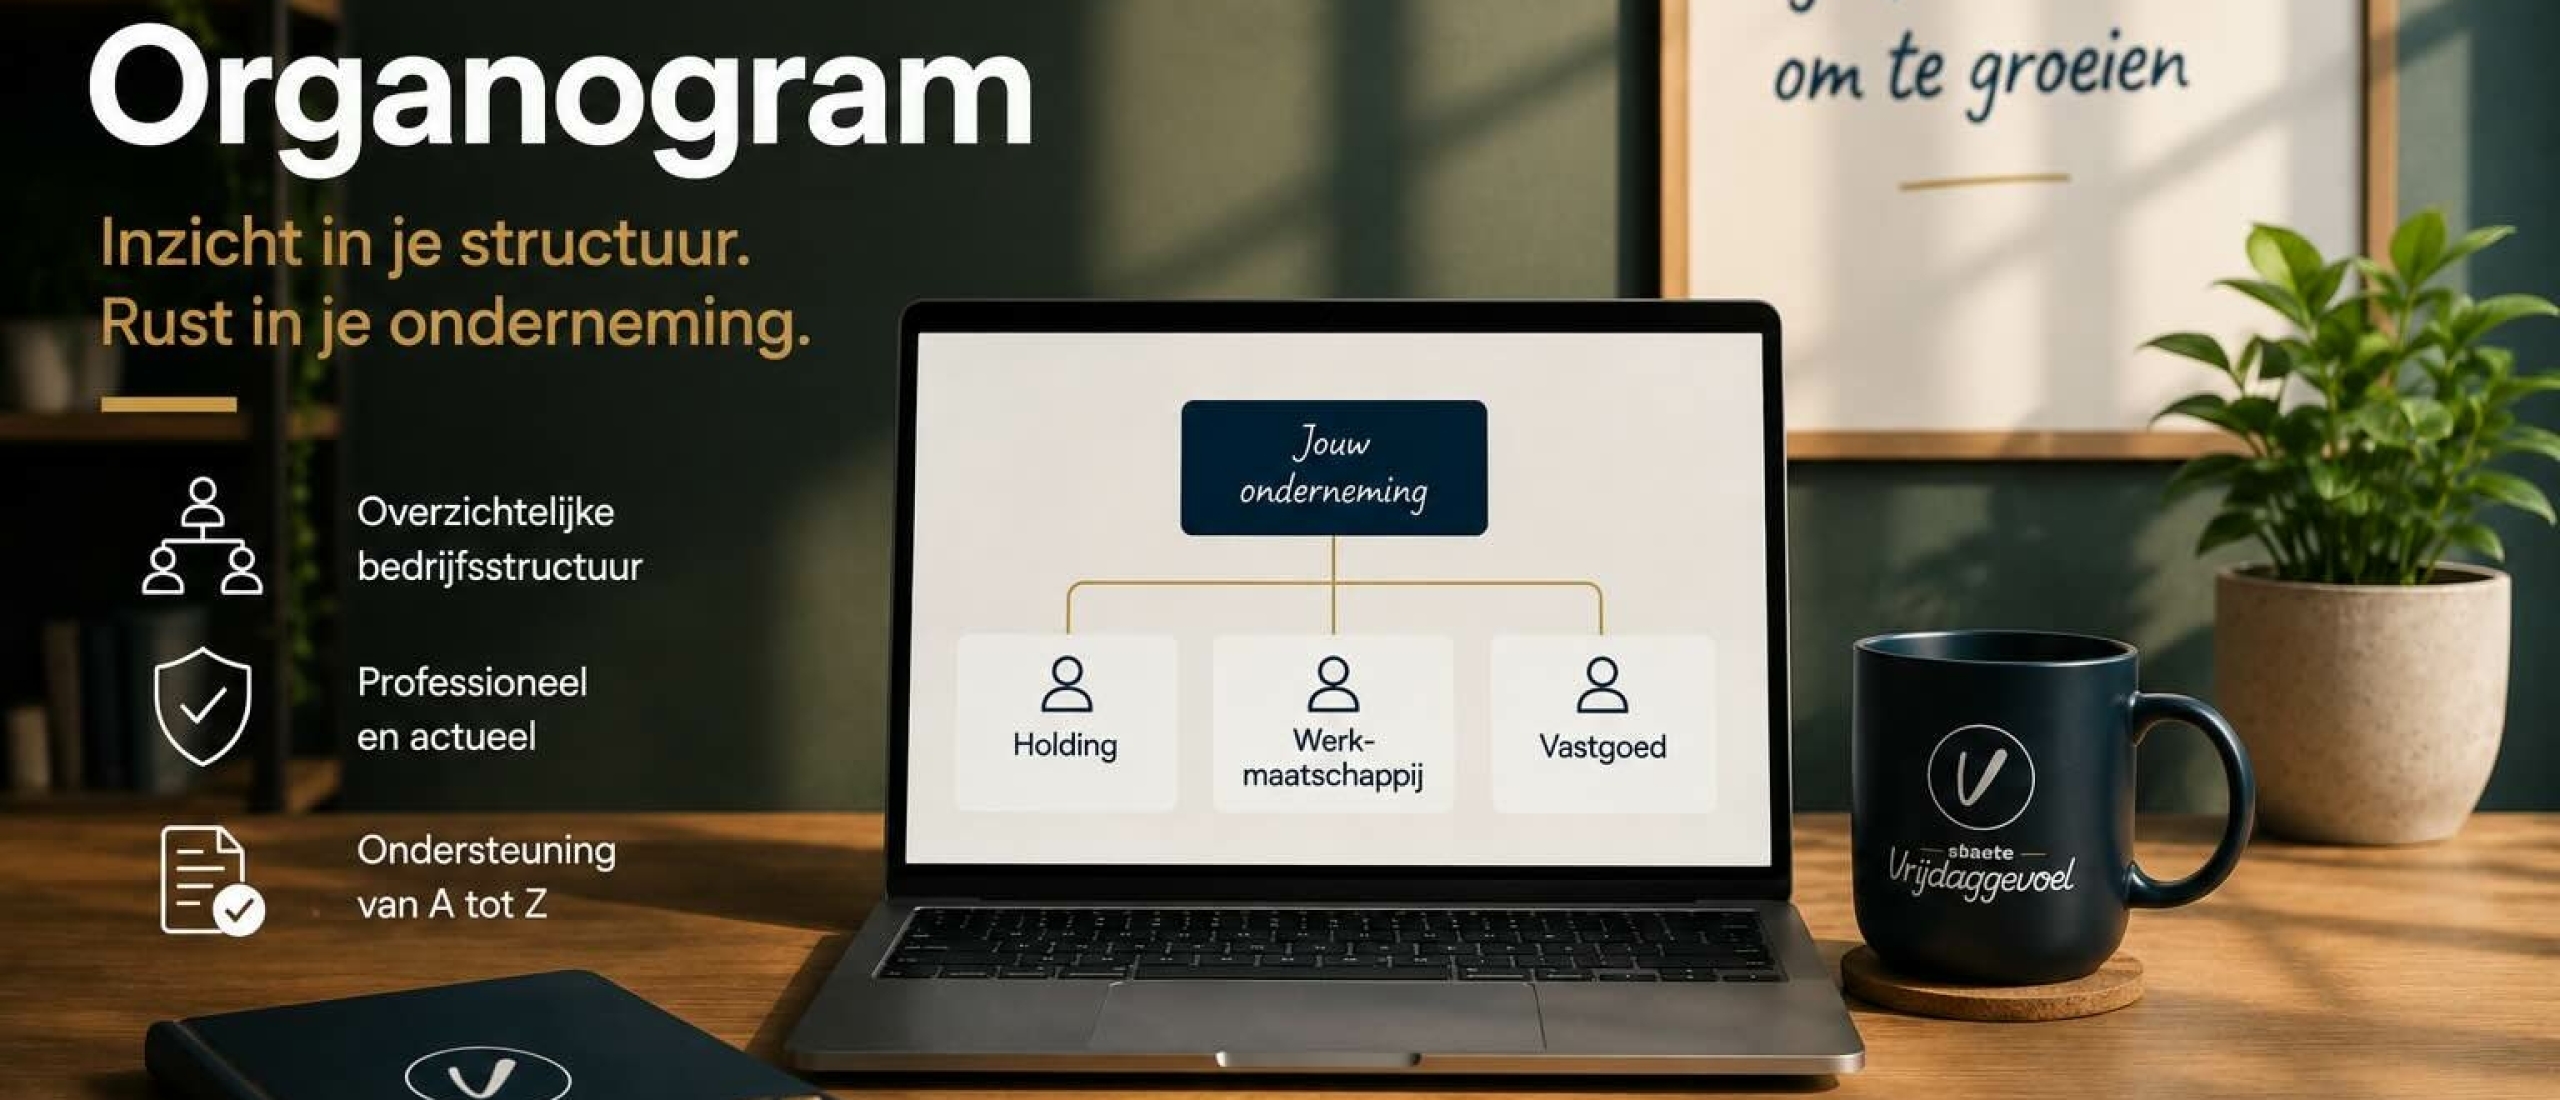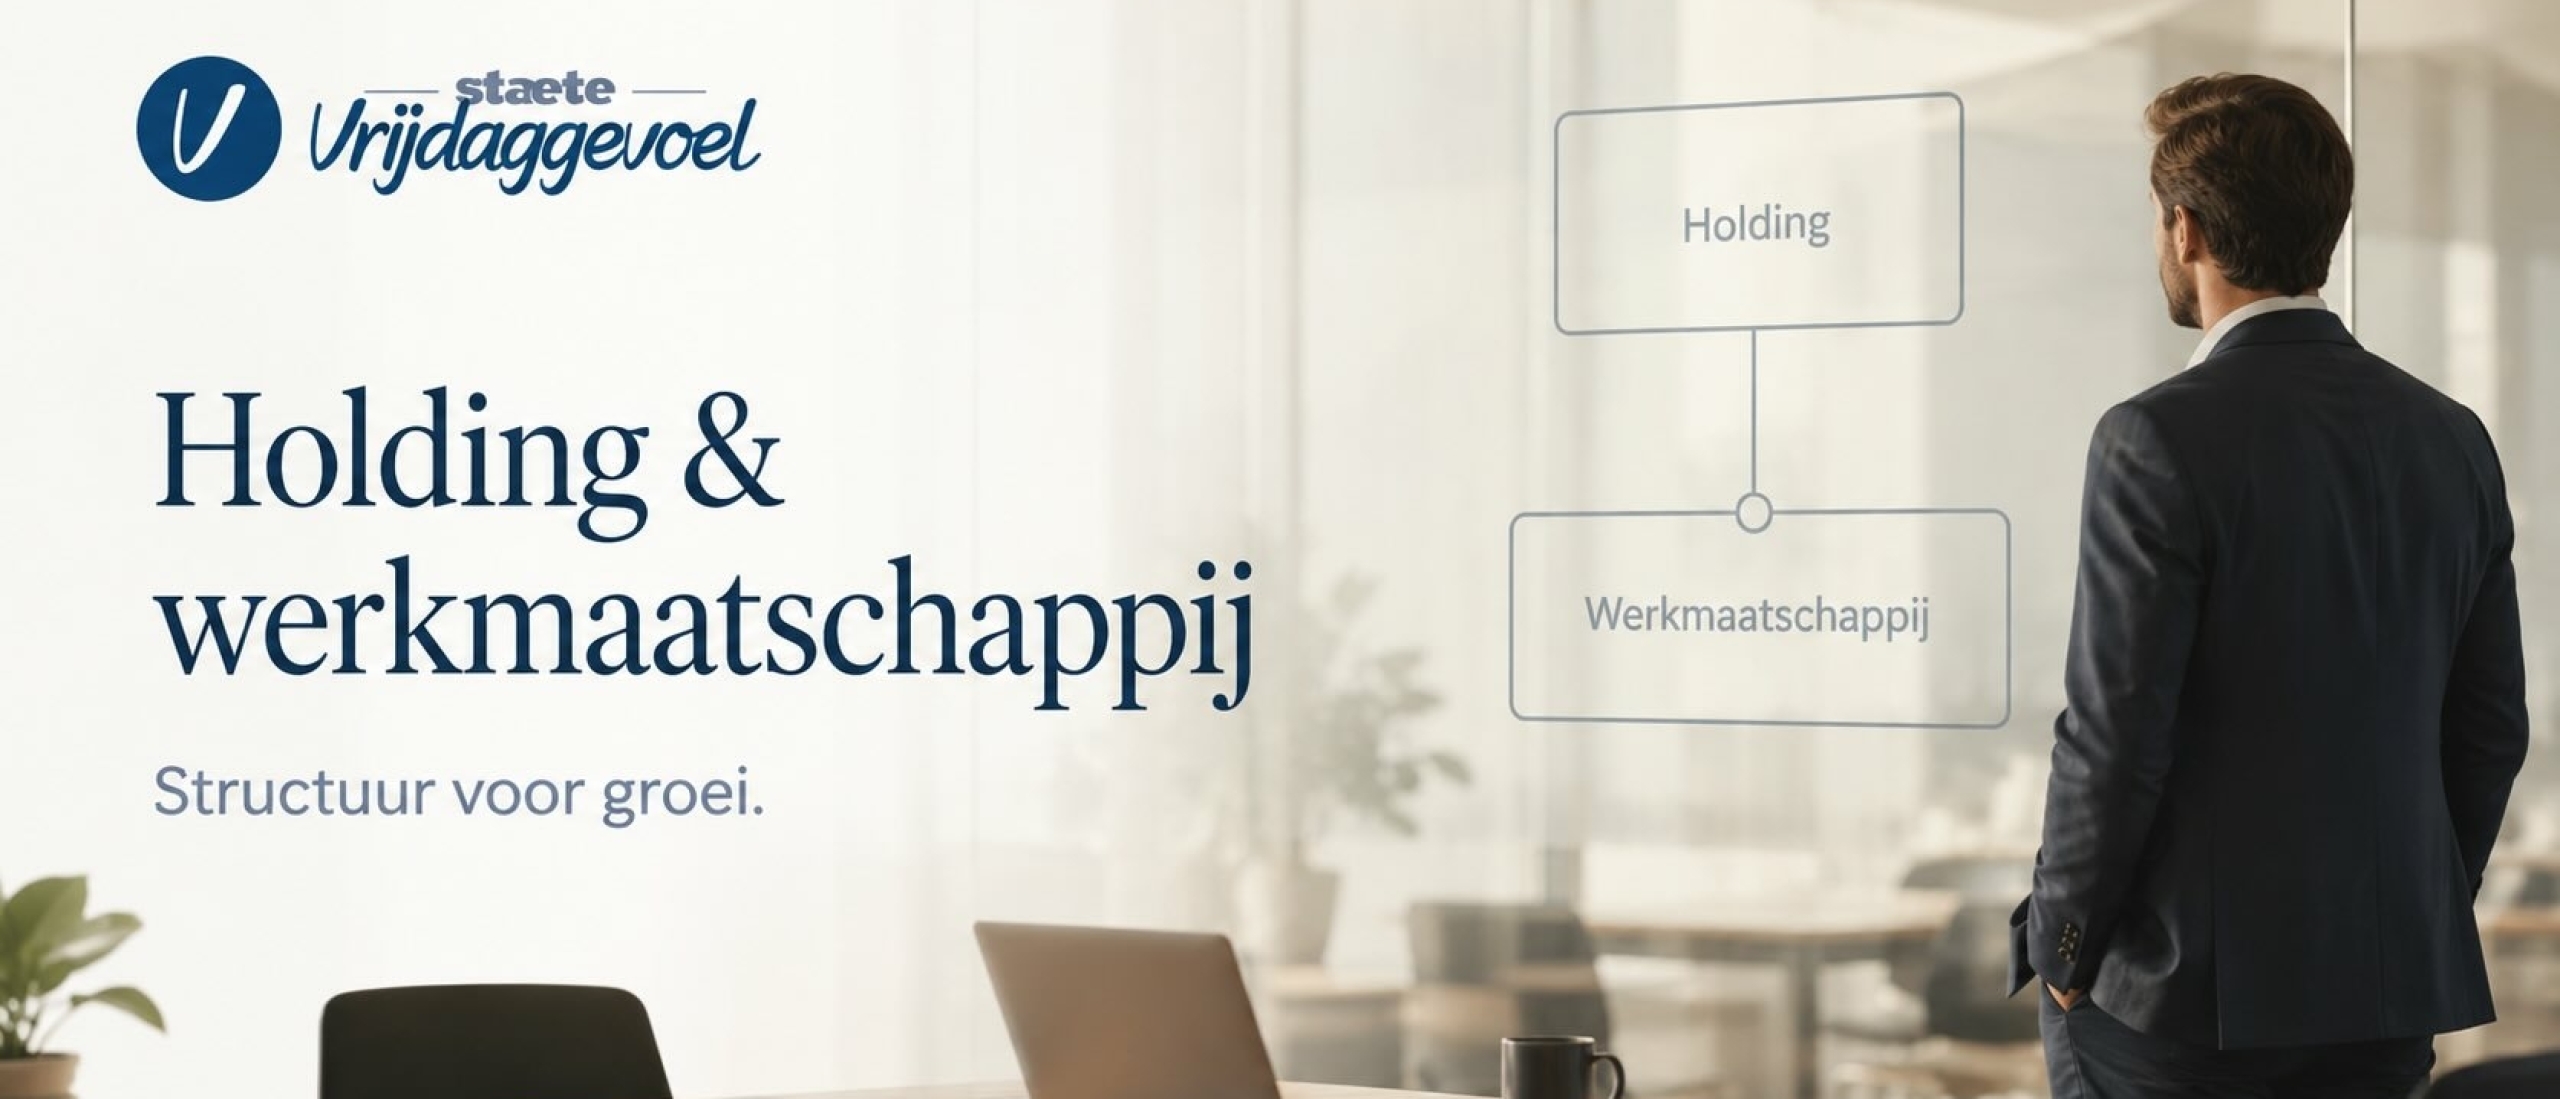

Een holding en werkmaatschappij worden vaak in één adem genoemd. Toch zijn het twee afzonderlijke BV’s met ieder een andere rol. De holding staat meestal bovenaan de structuur en bezit de aandelen van één of meerdere andere BV’s. De werkmaatschappij is juist de onderneming waarin de dagelijkse activiteiten plaatsvinden: klanten worden bediend, contracten gesloten en omzet gemaakt.
Zo’n combinatie noemen we een holdingstructuur.
Voor ondernemers kan deze structuur interessant zijn om vermogen en operationele risico’s beter van elkaar te scheiden, nieuwe activiteiten onder aparte BV’s te starten of een onderneming later gemakkelijker gedeeltelijk te verkopen. Daar staat tegenover dat twee BV’s ook meer administratie, kosten en onderlinge afspraken betekenen. KVK noemt zowel deze voordelen als de extra administratieve lasten expliciet. (kvk.nl)
In deze blog kijken we niet alleen naar wat een holding en werkmaatschappij zijn. We leggen ook uit hoe de structuur eruitziet, hoe geldstromen kunnen lopen, wie de UBO is en of beide BV’s hetzelfde zakelijke inschrijfadres kunnen gebruiken.
Wat is het verschil tussen een holding en een werkmaatschappij?
Een holding is meestal een BV die vooral bezittingen houdt. Denk aan aandelen in een werkmaatschappij, opgebouwd vermogen, deelnemingen of bepaalde bedrijfsmiddelen.
De werkmaatschappij doet juist het operationele werk. Daar worden opdrachten uitgevoerd, producten verkocht, medewerkers ingezet en overeenkomsten met klanten gesloten. Een eenvoudige manier om het verschil te onthouden:
De holding bezit, de werkmaatschappij onderneemt.
Dat onderscheid hoeft in de praktijk overigens niet altijd absoluut te zijn. Een holding kan bijvoorbeeld managementactiviteiten verrichten en daarvoor een managementvergoeding ontvangen. De kern blijft dat de werkmaatschappij meestal de operationele ondernemingsrisico’s draagt, terwijl de holding juist wordt gebruikt om bepaalde bezittingen of belangen daarvan los te houden. KVK omschrijft de holding eveneens als moederbedrijf met één of meer dochter-BV’s. (kvk.nl)
| Onderdeel | Holding | Werkmaatschappij |
|---|---|---|
| Hoofdrol | Bezit en beheer | Dagelijkse onderneming |
| Aandelen | Bezit vaak de aandelen van de werkmaatschappij | Aandelen zijn vaak in handen van de holding |
| Klanten | Meestal weinig of geen directe klantrelaties | Hier zitten meestal klanten en opdrachten |
| Geldstromen | Onder andere dividend en managementvergoeding | Operationele omzet en kosten |
| Risico | Meestal minder operationele activiteit | Dagelijks ondernemersrisico |
| Groei | Kan meerdere deelnemingen houden | Kan één specifieke activiteit uitvoeren |
De precieze inrichting hangt altijd af van de onderneming. Een holdingconstructie is geen standaardpakket dat voor iedere ondernemer hetzelfde werkt.
Hoe ziet een holdingstructuur eruit?
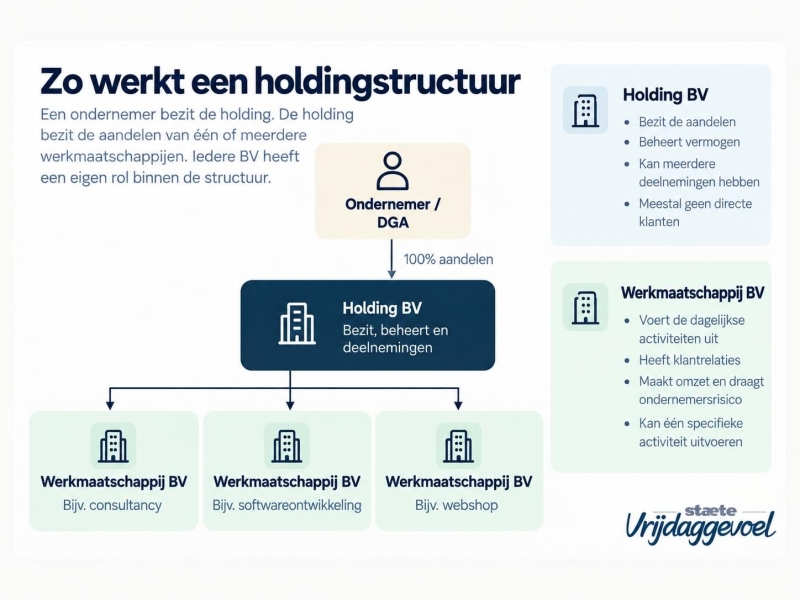
De eenvoudigste holdingstructuur bestaat uit één ondernemer, één holding en één werkmaatschappij:
Ondernemer / DGA
↓
Holding BV
↓
Werkmaatschappij BV
De ondernemer bezit bijvoorbeeld alle aandelen van de holding. De holding bezit vervolgens alle aandelen van de werkmaatschappij.
Maar de structuur kan verder groeien. Een holding kan meerdere werkmaatschappijen bezitten:
Holding BV
↙︎ ↓ ↘︎
Consultancy BV – Software BV – Webshop BV
Dat kan interessant zijn wanneer verschillende activiteiten bewust van elkaar moeten worden gescheiden. Een fout of financieel probleem binnen de ene werkmaatschappij hoeft dan niet automatisch hetzelfde operationele risico voor de andere activiteit te betekenen.
Ook bij meerdere ondernemers ontstaan andere varianten. Twee ondernemers kunnen bijvoorbeeld ieder een persoonlijke holding hebben en vanuit die holdings gezamenlijk aandeelhouder zijn van dezelfde onderneming. Zodra een structuur meerdere lagen krijgt, wordt een duidelijk schema steeds belangrijker. Een organogram maakt zichtbaar welke BV welke aandelen houdt en welke natuurlijke personen uiteindelijk achter de structuur zitten. Dat helpt niet alleen jezelf. Banken, notarissen, accountants en zakelijke dienstverleners kunnen bij complexere structuren eveneens behoefte hebben aan zo’n overzicht.
Waarom kiezen ondernemers voor een holding en werkmaatschappij?
Een holdingstructuur wordt soms gepresenteerd alsof deze per definitie fiscaal slimmer of veiliger is. Zo eenvoudig is het niet. De structuur heeft voordelen, maar die moeten passen bij wat je met je onderneming wilt bereiken.
Operationeel risico en vermogen beter scheiden
Een belangrijke reden is risicospreiding. Klantcontracten, personeel, opdrachten en andere dagelijkse bedrijfsactiviteiten kunnen in de werkmaatschappij plaatsvinden, terwijl bepaalde bezittingen of opgebouwd vermogen in de holding worden gehouden. Dat kan ervoor zorgen dat niet automatisch alle waarde in dezelfde vennootschap zit waarin de dagelijkse ondernemersrisico’s ontstaan.
Het is echter geen absoluut beschermingsschild. Bestuurdersaansprakelijkheid, garanties, onderlinge verplichtingen en de manier waarop de BV’s feitelijk handelen blijven relevant. Ook KVK waarschuwt dat een holdingconstructie aansprakelijkheid niet in alle omstandigheden voorkomt. (kvk.nl)
Vermogen buiten de operationele BV opbouwen
Een werkmaatschappij kan onder voorwaarden dividend uitkeren aan haar holding. Daarbij is de deelnemingsvrijstelling belangrijk. Deze regeling voorkomt in veel gebruikelijke holdingstructuren dat winst die al bij de dochtermaatschappij is belast, bij de moedermaatschappij nogmaals in de vennootschapsbelasting wordt betrokken. De precieze toepassing hangt af van de deelneming en situatie. (belastingdienst.nl)
Dat betekent niet dat “winst belastingvrij wordt”. De werkmaatschappij betaalt eerst zelf belasting over haar belastbare winst. Het gaat erom dat een kwalificerende deelnemingswinst niet nogmaals bij de holding wordt belast.
Makkelijker nieuwe activiteiten toevoegen
Wil je naast je adviesbureau bijvoorbeeld een softwareproduct ontwikkelen? Dan hoeft niet noodzakelijk alles in dezelfde werkmaatschappij terecht te komen. Een nieuwe activiteit kan, wanneer daar goede redenen voor zijn, in een aparte werkmaatschappij worden geplaatst terwijl dezelfde holding de aandelen houdt.
Meer flexibiliteit bij verkoop
Ook bij een toekomstige verkoop kan de structuur handig zijn. Je kunt bijvoorbeeld de aandelen van één werkmaatschappij verkopen terwijl andere ondernemingen of bezittingen binnen de groep blijven bestaan. Daarmee kun je ondernemingsactiviteiten gerichter van elkaar scheiden.
Daar staat extra administratie tegenover
Een holdingstructuur betekent minimaal twee BV’s. Beide entiteiten hebben een eigen administratie en er kunnen onderlinge overeenkomsten en transacties zijn. KVK noemt dan ook hogere oprichtings- en jaarlijkse kosten en meer administratiewerk als duidelijke nadelen. (kvk.nl) Een holding oprichten alleen omdat “iedere ondernemer dat uiteindelijk doet” is dus geen sterke reden. De voordelen moeten opwegen tegen de extra complexiteit.
Hoe lopen salaris, managementfee en dividend bij een werkmaatschappij en holding?
Dit is een onderdeel waarop holdingstructuren vaak verkeerd worden begrepen.
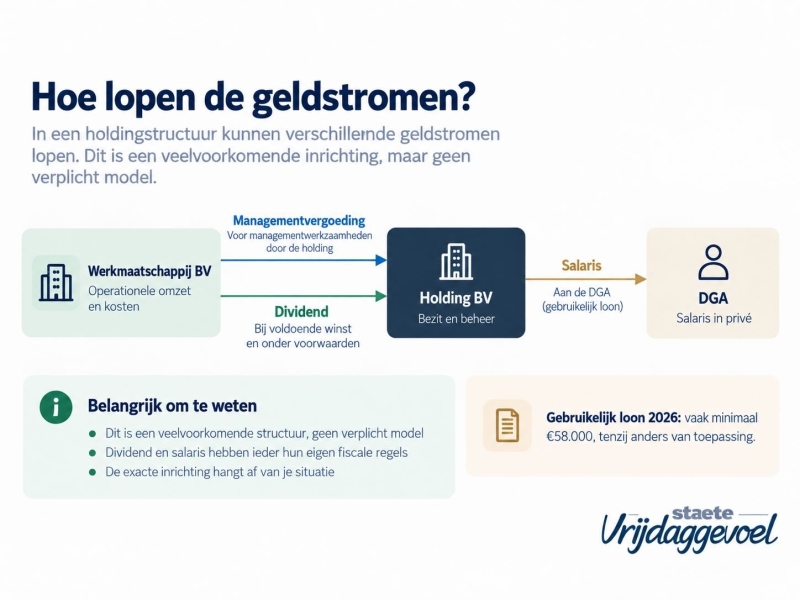
Een veelvoorkomende inrichting is dat de ondernemer in dienst is bij de holding. De holding verricht managementwerkzaamheden voor de werkmaatschappij en ontvangt daarvoor een managementvergoeding. Vanuit de holding kan vervolgens het salaris van de DGA worden betaald.
Schematisch:
Werkmaatschappij
↓ managementvergoeding
Holding
↓ salaris
DGA
Daarnaast kan een werkmaatschappij, wanneer daarvoor voldoende ruimte bestaat en aan de voorwaarden wordt voldaan, dividend uitkeren aan de holding.
Werkmaatschappij
↓ dividend
Holding
Het salaris en dividend zijn dus twee verschillende geldstromen met ieder hun eigen fiscale regels.
Voor een DGA kan bovendien de gebruikelijkloonregeling gelden. De Belastingdienst noemt voor 2026 als één van de maatstaven een bedrag van ten minste €58.000, tenzij op basis van de regels een ander gebruikelijk loon van toepassing is. (belastingdienst.nl) Hoe managementvergoeding, salaris en dividend in jouw situatie het beste worden ingericht, is bij uitstek iets om met een accountant of fiscalist af te stemmen. Het uitgangspunt is belangrijker dan één standaardbedrag: houd de geldstromen tussen privé, holding en werkmaatschappij logisch en goed gedocumenteerd.
Kun je een holding boven een bestaande BV zetten?
Ja. Een holdingstructuur hoeft niet alleen bij de start van een onderneming te worden opgezet. KVK beschrijft expliciet dat ondernemers ook vanuit een bestaande onderneming kunnen overstappen naar een structuur met een holding en werkmaatschappij.
Hoe dat precies gebeurt, hangt af van je huidige situatie.
Heb je bijvoorbeeld al een bestaande BV, dan moet worden bekeken hoe de aandelen uiteindelijk onder een nieuw opgerichte holding komen te hangen. Kom je vanuit een eenmanszaak, dan bestaan er andere routes om de onderneming in een BV-structuur onder te brengen. Daarbij kunnen notariële en fiscale gevolgen spelen. Dit is dus geen wijziging die je alleen in het Handelsregister aanklikt.
Juist omdat zoekopdrachten als holding boven bestaande BV vaak ontstaan wanneer de onderneming al draait, is het verstandig om vooraf te laten beoordelen welke route past. Een fiscaal verkeerde overdracht achteraf herstellen is een stuk minder aantrekkelijk dan vooraf de juiste structuur kiezen.
Wie is UBO bij een holding en werkmaatschappij?
Een extra BV tussen jou en de werkmaatschappij betekent niet dat de uiteindelijk belanghebbende ineens de holding wordt.
Een UBO is namelijk altijd een natuurlijk persoon. KVK omschrijft UBO’s als de uiteindelijke eigenaren of personen die uiteindelijk beslissingen kunnen nemen binnen een organisatie. (kvk.nl)
Stel:
Sophie
↓ 100%
Sophie Holding BV
↓ 100%
Marketingbureau BV
Dan moet voor de werkmaatschappij door de holding heen worden gekeken naar de natuurlijke persoon achter de structuur. In dit eenvoudige voorbeeld komt men uiteindelijk bij Sophie uit.
Bij meerdere aandeelhouders of persoonlijke holdings kan dat ingewikkelder worden. KVK vraagt bij een UBO-opgave van een werkmaatschappij zelfs om een organogram waarmee duidelijk wordt welke rol de UBO binnen de structuur heeft. (kvk.nl)
Meer over die regels behandelen we uitgebreid in onze blog Wat is een UBO en wanneer ben je UBO?.
Mogen een holding en werkmaatschappij hetzelfde zakelijke adres gebruiken?
In veel situaties kunnen een holding en één of meerdere werkmaatschappijen gebruikmaken van hetzelfde zakelijke inschrijfadres.
Dat betekent alleen niet dat we alle BV’s vervolgens als één onderneming behandelen.
Een holding en werkmaatschappij zijn afzonderlijke rechtspersonen. Per entiteit moet duidelijk zijn:
- Welke activiteiten worden uitgevoerd;
- Wie de uiteindelijke belanghebbenden zijn;
- Hoe de BV binnen de totale structuur past;
- Waarvoor het zakelijke adres wordt gebruikt;
- Of de feitelijke activiteiten bij het adresgebruik passen.
Een holding die uitsluitend deelnemingen en vermogen beheert is bijvoorbeeld iets anders dan een werkmaatschappij die dagelijks producten verkoopt en retourzendingen verwerkt. Dezelfde postcode zegt dus weinig over de inhoud van een onderneming. Het verhaal achter iedere BV moet afzonderlijk kloppen. Dat wordt belangrijk wanneer meerdere BV’s op hetzelfde zakelijke adres worden gevestigd.
Wat controleren wij bij meerdere BV's op één adres?
Bij Staete Vrijdaggevoel kijken we daarom niet alleen naar de bovenste naam in een organisatieschema. We willen begrijpen hoe het geheel in elkaar zit.
Bij een eenvoudige structuur kan dat snel duidelijk zijn. Bij meerdere holdings, aandeelhouders of werkmaatschappijen kan aanvullende informatie nodig zijn. We kijken onder andere naar de eigendomsstructuur, UBO’s, activiteiten per entiteit en de onderlinge samenhang. Bij een complexere structuur kan een organogram helpen om de eigendomsverhoudingen inzichtelijk te maken.
Daarnaast kijken we naar de praktische werkelijkheid. Welke BV staat op de website? Welke entiteit sluit het contract met de klant? Wie verstuurt de factuur? Waar komen goederen binnen? Zijn er retourstromen? En waarvoor wordt het zakelijke adres daadwerkelijk gebruikt? De namen in het Handelsregister, website, facturen, algemene voorwaarden en aanvraag hoeven niet overal exact hetzelfde te zijn, maar ze moeten samen wel een logisch en verklaarbaar bedrijfsbeeld vormen. Dat is geen formaliteit. Een holdingstructuur wordt juist sterker wanneer voor iedereen duidelijk is welke entiteit welke rol heeft.
Praktijkvoorbeeld 1: adviesbureau met een holding
Een ondernemer heeft twee BV’s:
Holding A BV
en
Consultancy B BV
De ondernemer bezit de holding en de holding bezit de aandelen van het adviesbureau. Consultancy B BV sluit de overeenkomsten met klanten, levert strategisch advies en stuurt de facturen. De holding beheert de deelneming en opgebouwd vermogen.
Beide BV’s gebruiken hetzelfde zakelijke inschrijfadres.
Deze structuur is overzichtelijk. De operationele activiteit zit duidelijk in de werkmaatschappij, er zijn geen fysieke goederenstromen en uit de website en documenten blijkt welke BV de contractspartij is. In zo’n situatie sluit één zakelijke basis voor beide entiteiten logisch aan op de feitelijke bedrijfsvoering.
Praktijkvoorbeeld 2: holding met een webshop
Een andere ondernemer heeft:
Holding C BV
en
Webshop D BV
Ook hier is de juridische structuur op zichzelf helder. Maar bij de webshop blijkt dat klanten retourpakketten naar het zakelijke inschrijfadres moeten sturen en dat daar tijdelijk voorraad moet worden opgeslagen.
Dan ontstaat een ander vraagstuk.
Een administratief zakelijk adres is niet automatisch een magazijn, afhaalpunt of logistieke locatie. De ondernemer zal de logistiek daarom ergens anders moeten organiseren, bijvoorbeeld via een fulfilmentpartij of eigen opslaglocatie. Daarmee zie je waarom we niet alleen beoordelen welke rechtsvorm iemand heeft, maar vooral wat de onderneming werkelijk doet. Dezelfde holdingstructuur kan bij een adviesbureau zonder problemen passen en bij een webshop aanvullende inrichting vereisen.
Veelgemaakte fouten bij een holdingstructuur
Een holdingstructuur wordt vooral ingewikkeld wanneer de juridische structuur en de dagelijkse praktijk uit elkaar gaan lopen. Een veelgemaakte fout is bijvoorbeeld dat holding en werkmaatschappij vrijwel dezelfde activiteitenomschrijving krijgen. Voor een buitenstaander is dan niet meer duidelijk waarom er überhaupt twee entiteiten bestaan.
Een duidelijker onderscheid is bijvoorbeeld:
Holding BV: beheer van deelnemingen en vermogen.
Werkmaatschappij BV: softwareontwikkeling voor zakelijke klanten.
Ook zien we regelmatig dat ondernemers niet goed opletten vanuit welke BV zij communiceren. De website noemt de ene vennootschap, de algemene voorwaarden een tweede en de factuur wordt vanuit een derde naam verstuurd. Dat hoeft niet altijd fout te zijn, maar het moet wel bewust zijn ingericht.
Andere aandachtspunten zijn:
- Niet duidelijk hebben wie de UBO’s zijn;
- Een nieuwe werkmaatschappij toevoegen zonder het organogram of andere documentatie bij te werken;
- Ervan uitgaan dat iedere vorm van vermogen automatisch buiten ieder ondernemingsrisico valt;
- Verschillende BV’s administratief als één onderneming behandelen;
- Aannemen dat meerdere BV’s op één adres automatisch onder één aanvraag of overeenkomst vallen;
- Een virtueel of zakelijk adres gebruiken voor activiteiten waarvoor feitelijk een andere locatie nodig is.
Een goede holdingstructuur hoeft niet ingewikkeld te voelen. Maar juist daarvoor moeten de rollen van alle BV’s helder blijven.
Een holdingstructuur moet meegroeien met je onderneming
De kracht van een holding en werkmaatschappij zit niet in het aantal BV’s dat je opricht. De kracht zit in de logica van de structuur. Voor een kleine ondernemer kan één BV soms voldoende zijn. Voor een groeiende onderneming met opgebouwd vermogen, verschillende activiteiten of meerdere aandeelhouders kan een holdingstructuur juist overzicht en flexibiliteit bieden. Naarmate de onderneming groeit, kunnen nieuwe werkmaatschappijen worden toegevoegd. Vermogen kan bewust anders worden georganiseerd en verschillende activiteiten kunnen worden gescheiden.
Maar iedere extra BV betekent ook een extra rechtspersoon met eigen administratie, verantwoordelijkheden en gegevens. Daarom is een goede holdingstructuur niet simpelweg:
“Ik zet overal een BV tussen en dan ben ik beter beschermd.”
Een betere vraag is:
Welke activiteit, welk vermogen en welk risico hoort logisch in welke entiteit?
Wanneer je dat helder kunt beantwoorden, wordt ook de rest eenvoudiger: van UBO-registratie en administratie tot contracten, communicatie en het gebruik van één zakelijk inschrijfadres.
Veelgestelde vragen over Holding en werkmaatschappij
Kan een holding zonder werkmaatschappij bestaan?
Ja. Een holding is zelf een BV en kan bestaan zonder actieve werkmaatschappij. Of dat in jouw situatie nuttig is, hangt af van het doel waarvoor de holding wordt gebruikt.
Kan één holding meerdere werkmaatschappijen hebben?
Ja. Een holding kan aandelen houden in meerdere werkmaatschappijen. Dat kan bijvoorbeeld interessant zijn wanneer verschillende bedrijfsactiviteiten bewust van elkaar worden gescheiden. KVK omschrijft een holding ook als moederbedrijf dat één of meer dochter-BV’s kan hebben.
Moeten holding en werkmaatschappij dezelfde naam hebben?
Nee. De BV’s zijn afzonderlijke rechtspersonen en kunnen verschillende handels- en statutaire namen hebben. Zorg vooral dat voor klanten en zakelijke partners duidelijk is met welke entiteit zij zakendoen.
Kan een holding en werkmaatschappij op hetzelfde zakelijk inschrijfadres staan?
Ja, dat kan. Zolang per BV duidelijk is wat de activiteiten zijn, hoe de structuur loopt en het adresgebruik past bij een virtueel kantoor (geen inloop, geen magazijn, geen retouradres), is één zakelijk inschrijfadres voor zowel holding als werkmaatschappij in veel gevallen prima verdedigbaar.
Welke BV komt op facturen en contracten te staan: de holding of de werkmaatschappij?
In de meeste gevallen hoort de werkmaatschappij op facturen en contracten te staan. Dat is de BV die de diensten levert of de producten verkoopt. De holding is eigenaar (houdster) en ontvangt bijvoorbeeld dividend, maar heeft meestal geen directe klantrelatie. Als je dit door elkaar haalt, creëer je juridisch en praktisch onnodige risico’s.
Hoe moeten de activiteiten van een holding en werkmaatschappij in de KvK-omschrijving staan?
Kort, concreet en gescheiden. De holding: houdstermaatschappij, beheer van deelnemingen en vermogen. De werkmaatschappij: de echte activiteiten (bijvoorbeeld “online marketingbureau voor kmo’s” of “softwareontwikkeling voor zakelijke klanten”). Vermijd dat beide BV’s exact dezelfde vage omschrijving krijgen; dat maakt de beoordeling en het risico onnodig onduidelijk.
Mag een werkmaatschappij met een webshop ook op een virtueel kantoor staan?
Alleen als het gebruik klopt: geen opslag, geen afhaalpunt, geen retouradres op het inschrijfadres. De logistiek moet via een fulfilmentpartner, magazijn of andere fysieke locatie lopen. Het virtuele kantoor fungeert dan als administratieve basis en inschrijfadres, niet als logistiek knooppunt.
Kan ik later nog een extra werkmaatschappij toevoegen op hetzelfde adres?
Dat kan, mits die nieuwe werkmaatschappij inhoudelijk ook past bij het type adres en de bestaande structuur. Een extra BV met vergelijkbare of aanverwante activiteiten is meestal eenvoudiger dan een volledig ander risicoprofiel (bijvoorbeeld plotselinge fysieke detailhandel of complexe financiële dienstverlening).
Kan ik later een holding boven mijn bestaande BV zetten?
Ja, dat kan. Hiervoor zijn wel juridische en vaak fiscale stappen nodig. Laat daarom vooraf beoordelen hoe de aandelen het beste onder de nieuwe holding worden gebracht. KVK bevestigt dat een holdingstructuur ook kan worden opgezet wanneer een onderneming al bestaat.
Heeft iedere BV in de holdingstructuur een eigen KvK-nummer?
Ja. De holding en iedere werkmaatschappij zijn afzonderlijke rechtspersonen en worden afzonderlijk in het Handelsregister ingeschreven.
Moet iedere BV apart worden beoordeeld voor een zakelijk inschrijfadres?
Bij Staete Vrijdaggevoel kijken we per juridische entiteit naar de activiteiten, betrokken personen en het gebruik van het adres. Dat betekent dat een holding en werkmaatschappij niet automatisch als één en dezelfde onderneming worden behandeld, ook wanneer zij onderdeel zijn van dezelfde structuur.